הנתונים נחשפים: מתי עדיף להמשיך לשלם שכירות מאשר להתחייב למשכנתא חונקת
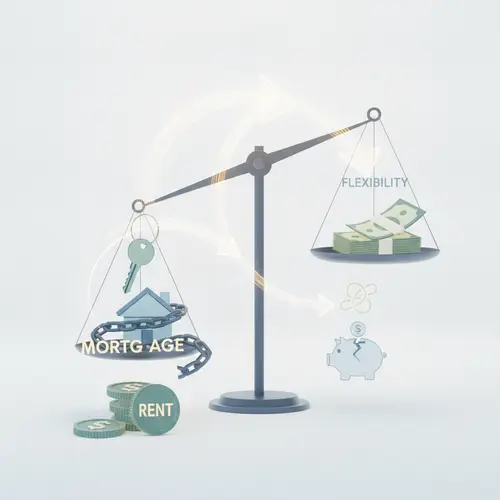
החלום הישראלי על דירה בבעלות פרטית טבוע עמוק בתרבות שלנו. הוא מסמל ביטחון, יציבות והצלחה כלכלית. אך בשנים האחרונות, עם זינוק במחירי הדיור ועלייה חדה בריבית, החלום הופך עבור רבים למרוץ פיננסי מתיש. השאלה הגדולה שמעסיקה זוגות צעירים ומשפחות רבות היא כבר לא 'איך קונים דירה', אלא 'האם בכלל נכון לקנות עכשיו?'. הנתונים מראים שבמצבים מסוימים, המשך מגורים בשכירות הוא לא פשרה, אלא החלטה כלכלית נבונה ומושכלת.
המיתוס מול המציאות: מתי הבעלות הופכת לנטל?
האמונה הרווחת היא ש"לשלם שכירות זה לזרוק כסף לפח", בעוד תשלום משכנתא הוא השקעה בעתיד. זוהי אמת חלקית בלבד. בשנים הראשונות של המשכנתא, רוב התשלום החודשי הולך בכלל לכיסוי הריבית לבנק, ורק חלק קטן ממנו מקטין את קרן החוב. במקביל, בעלות על נכס כרוכה בהוצאות נלוות רבות ששוכרים פטורים מהן: מס רכישה, דמי תיווך, שכר טרחת עורך דין, שיפוצים, תיקונים בלתי צפויים, ארנונה גבוהה יותר, ועד בית ועוד. כאשר מסכמים את כל אלו, הפער בין שכירות למשכנתא מצטמצם משמעותית.
הפרמטרים שיש לבחון לפני ששוברים את החסכונות
ההחלטה בין רכישה לשכירות אינה שחור או לבן. היא תלויה במכלול של גורמים אישיים וכלכליים. הנה הנתונים והשיקולים המרכזיים שיש לקחת בחשבון:
1. גובה ההון העצמי: הבנקים דורשים לפחות 25% הון עצמי מערך הדירה. אם גיוס הסכום הזה מרוקן לכם את כל החסכונות ולא משאיר קרן חירום למקרי בלת"מ (פיטורין, בעיה רפואית), אתם מכניסים את עצמכם לסיכון כלכלי עצום. משכנתא שנלקחת על הקצה, עם 90% מימון (במסגרת מחיר למשתכן למשל), היא מתכון ללחץ פיננסי מתמשך.
2. יחס החזר חודשי להכנסה: כלל האצבע הפיננסי אומר שההחזר החודשי על המשכנתא (והלוואות נוספות) לא יעלה על 30%-35% מההכנסה הפנויה שלכם. אם החזר המשכנתא על דירה שאתם חושקים בה יאלץ אתכם להקצות 40% או יותר מההכנסה שלכם, המשמעות היא ויתור על איכות חיים, חוגים לילדים, חופשות וחיסכון לעתיד. במצב כזה, שכירות נמוכה יותר תאפשר לכם מרחב נשימה כלכלי.
3. פערי המחירים בין שכירות לרכישה (יחס תשואה): זהו הנתון המכריע. בדקו מהו מחיר השכירות של דירה דומה לזו שאתם שוקלים לקנות באותו אזור. חשבו את החזר המשכנתא החודשי הצפוי עבור דירה כזו. אם ההחזר החודשי של המשכנתא גבוה ב-1,500, 2,000 שקלים או יותר מדמי השכירות, ייתכן שעדיף לשכור ולהשקיע את ההפרש באפיק אחר (כמו שוק ההון), שעשוי להניב תשואה גבוהה יותר מעליית ערך הדירה.
4. גמישות ואופק זמן: רכישת דירה היא התחייבות ארוכת טווח. אם אינכם בטוחים היכן תעבדו או תגורו בחמש עד שבע השנים הקרובות, שכירות מעניקה לכם גמישות מקסימלית. עלויות המכירה והקנייה (מסים, עורכי דין, תיווך) הן משמעותיות, ומכירת דירה לאחר זמן קצר מדי עלולה להסתיים בהפסד כספי.
מתי שכירות היא הבחירה הנכונה?
לסיכום, המשך תשלום שכירות עדיף על לקיחת משכנתא במצבים הבאים:
- כאשר אין לכם הון עצמי מספק שישאיר לכם כרית ביטחון.
- כאשר ההחזר החודשי הצפוי גבוה מדי ו"יחנוק" את התקציב המשפחתי.
- כאשר שוק הנדל"ן נמצא בשיא, והפער בין דמי השכירות להחזר המשכנתא גדול במיוחד.
- כאשר אתם זקוקים לגמישות תעסוקתית או אישית בטווח השנים הקרוב.
ההחלטה היא מורכבת ודורשת הבנה מעמיקה של השוק. ניתן למצוא מידע נוסף וניתוחים עדכניים במקומות רבים, כמו למשל בקטגוריית נדל"ן באתרים מובילים, המספקים תמונה רחבה על המגמות הנוכחיות. בסופו של יום, ביטחון כלכלי אמיתי אינו נמדד בבעלות על ארבעה קירות, אלא ביכולת לנהל חיים שקולים, ללא לחץ פיננסי מתמיד, ועם יכולת לחסוך ולהשקיע בעתידכם בחוכמה.